

Krajobraz makroekonomiczny: miesiąc zawirowań
Kwiecień 2026 okazał się jednym z najbardziej zmiennych okresów dla światowego przemysłu aluminiowego w ostatnich latach. Rynek pozostawał pod silnym wpływem systemowych zagrożeń podażowych, których głównym czynnikiem jest eskalacja napięć geopolitycznych na Bliskim Wschodzie. Ceny aluminium, będącego towarem strategicznym, ostro zareagowały na niestabilność wokół Cieśniny Ormuz, krytycznego punktu tranzytowego dla około 9% światowych dostaw aluminium pierwotnego.
Zakłócenia logistyczne spotęgowały presję cenową. Ponieważ szlaki żeglugowe na Morzu Czerwonym pozostają niebezpieczne, konieczność zmiany trasy statków wokół Przylądka Dobrej Nadziei doprowadziła do wzrostu stawek za fracht kontenerowy o 60–70%. W handlu międzynarodowym przełożyło się to na znaczne-wydłużenie czasu realizacji, często sięgające trzech do pięciu tygodni, co zmusiło producentów do ponownej oceny swoich strategii zaopatrzenia „w samą porę”.
Rozbieżność między cenami krajowymi i międzynarodowymi w Chinach była cechą charakterystyczną kwietniowego rynku.
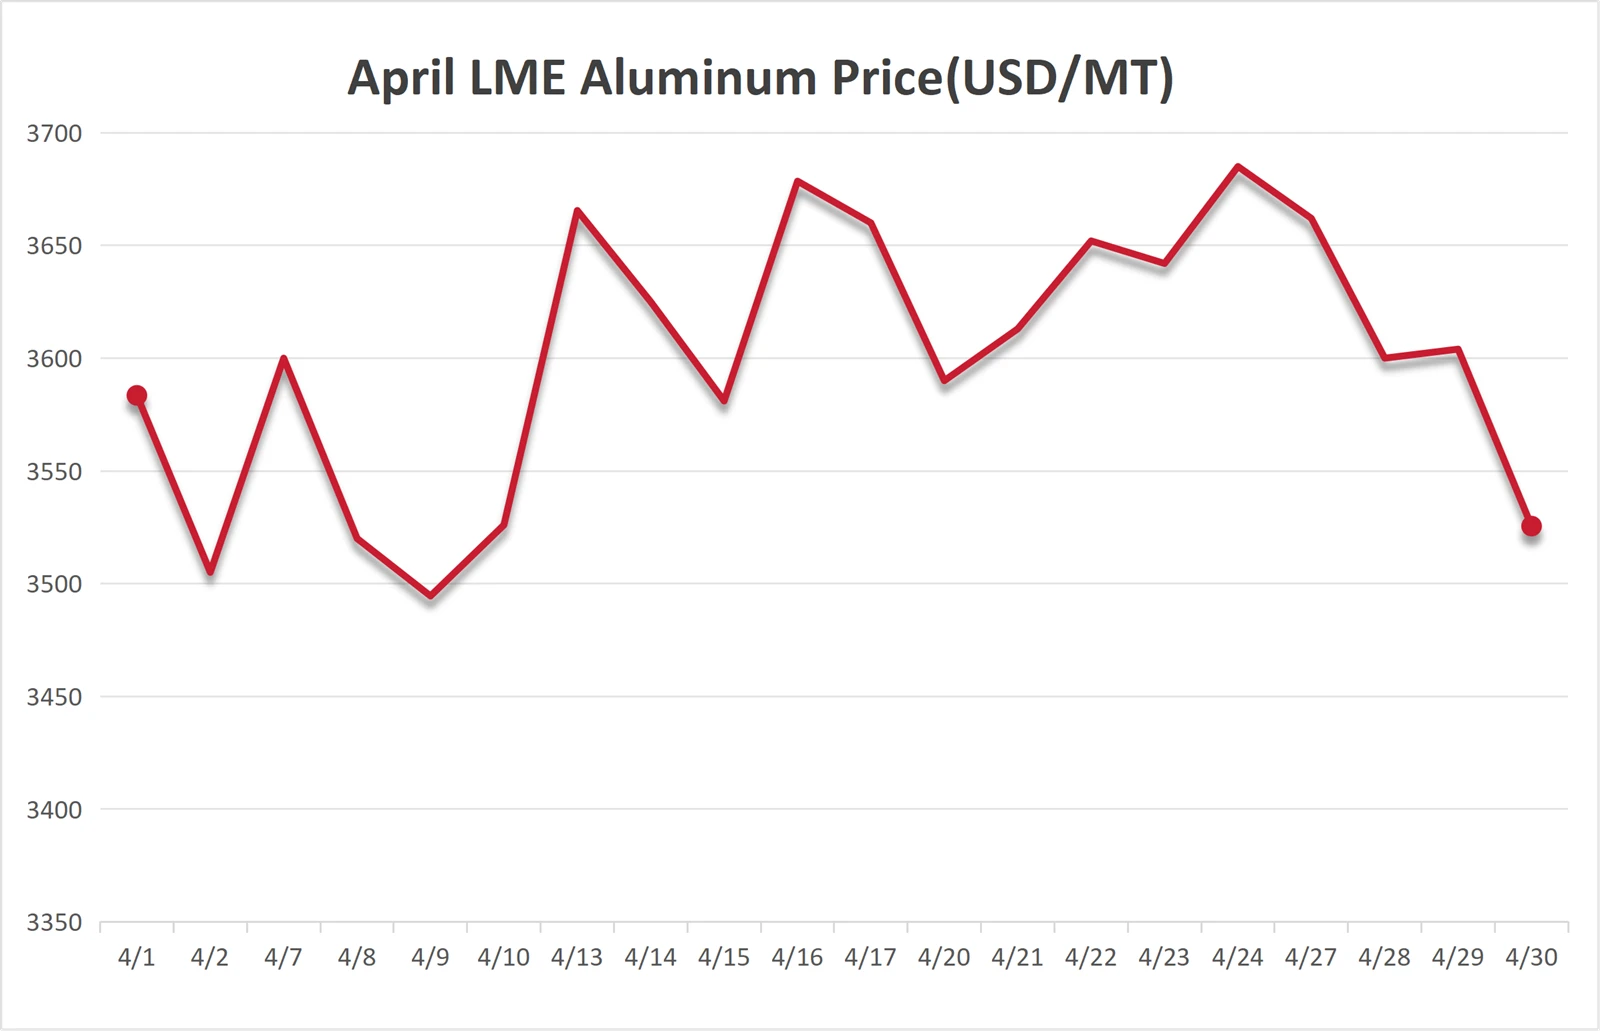
Cena aluminium LME
Miesiąc rozpoczął się ceną 3.583,50 USD/t i wykazywał silną trajektorię wzrostową napędzaną premiami za energię i obawami o podaż. Ceny wzrosły w połowie-miesiąca powyżej poziomu 3600 USD, osiągając szczyt na poziomie 3685 USD/t 24 kwietnia. Pomimo lekkiego ochłodzenia pod koniec miesiąca w związku z umacniającym się dolarem amerykańskim, średnia notowań na LME pozostała wysoka i wyniosła około 3.604 USD/t.
Cena aluminium SMM
Chiński rynek krajowy wykazał względną odporność, ale nie był w stanie całkowicie oddzielić się od trendów światowych. 17 kwietnia cena aluminium SMM osiągnęła najwyższy poziom 25 140 RMB/t. Jednakże w przeciwieństwie do LME, cena SMM napotkała opór ze strony ostrożnych zakupów na niższym szczeblu łańcucha dostaw, ostatecznie zamykając miesiąc na poziomie 24 390 RMB/mt, ponieważ poziom zapasów krajowych pozostawał podwyższony w porównaniu z krytycznie niskimi zapasami w magazynach LME.

Zakłócenia w łańcuchu dostaw: aktualizacje kluczowych producentów
Zmienność cen aluminium jest bezpośrednio powiązana z ograniczeniami produkcyjnymi w kilku światowych centrach. W kwietniu spółka Emirates Global Aluminium (EGA) zgłosiła częściowe przestoje w swoim zakładzie w Al Taweelah w związku z uszkodzeniem elektrowni. Podobnie spółka Aluminium Bahrajn (Alba) borykała się z niedoborami surowców, szczególnie tlenku glinu, co doprowadziło do zmniejszenia zdolności operacyjnej o prawie 19%. Co więcej, zamknięcie huty Mozal w Mozambiku (o wydajności 0,57 mln ton) spowodowało, że rynek europejski boryka się z poważnym deficytem dostaw, który do końca roku ma osiągnąć ponad 2 miliony ton.

Perspektywy na maj 2026 r.: Doradztwo strategiczne w zakresie zakupów
Oczekuje się, że w maju rynek pozostanie w stanie „wysoka-zmienność, niskie-zapasy”. Choć silny dolar amerykański może ograniczyć pewne zyski, kruchość strukturalna łańcucha dostaw sugeruje, że ceny aluminium znajdą silne wsparcie.